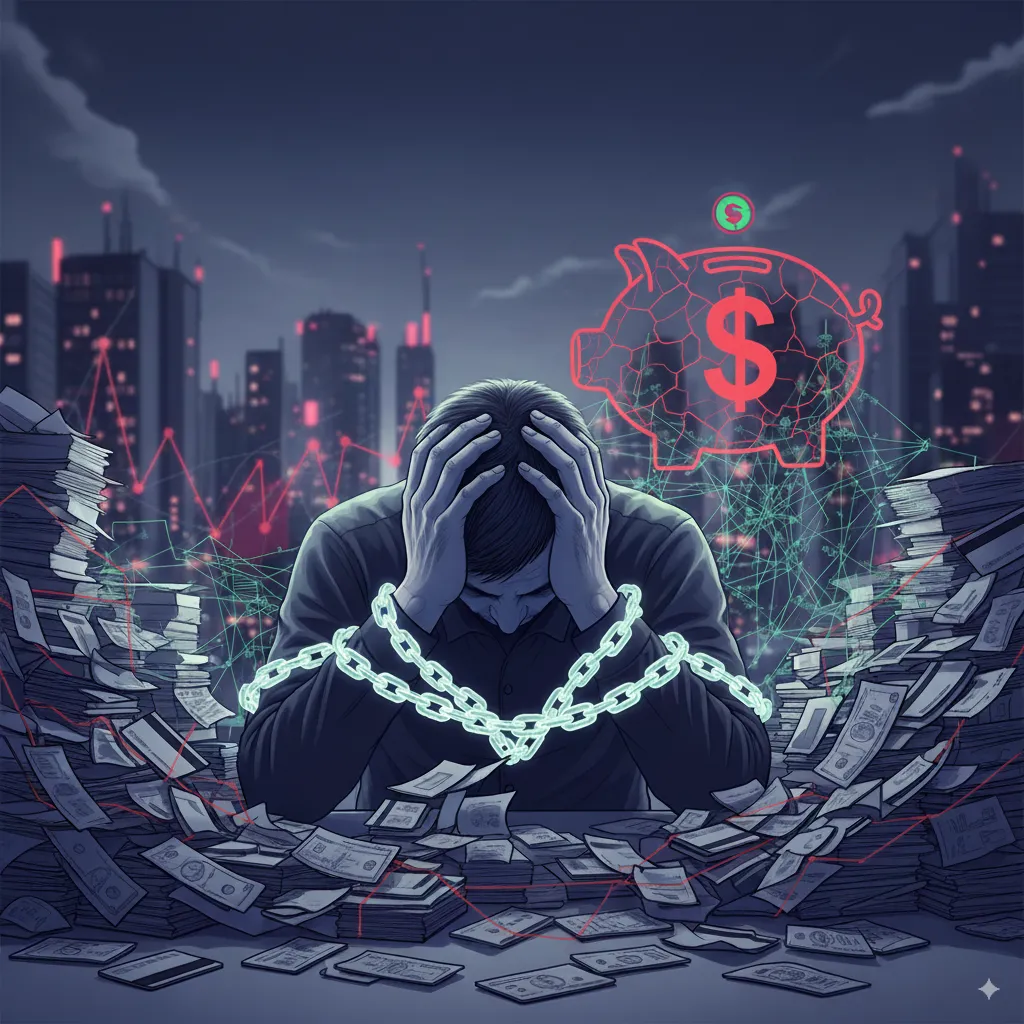
Будь то импульсивные покупки или стресс от финансовых трудностей, понимание психологической стороны долга — ключ к восстановлению контроля над своими деньгами и благополучием. Давайте подробно рассмотрим, как эмоции, поведенческие паттерны и социальные факторы влияют на возникновение долгов, и изучим действенные стратегии, которые помогут вырваться из этого круга.
Эмоциональный цикл долга и компульсивных трат
В основе многих финансовых проблем лежит психология. Долги часто превращаются в «эмоциональные качели», на которых человек испытывает страх, разочарование, надежду и облегчение на разных этапах заимствования и погашения.
От эмоциональных трат к долговой яме
Для многих беспокойство начинается уже в момент займа из-за стресса, связанного с будущими платежами. Когда долг становится непосильным, он вызывает панику, обиду и чувство вины. Здесь и вступает в игру опасный механизм — эмоциональные траты.
Компульсивные траты, также известные как шопинг-зависимость, — это хронические, неконтролируемые расходы, вызванные стрессом, тревогой или депрессией. Люди используют покупки, чтобы справиться с негативными эмоциями, получая кратковременное удовлетворение, за которым неизбежно следуют сожаление и рост долга.
Признаки компульсивного покупателя:
- Траты сверх своих возможностей на ненужные вещи.
- Накопление значительных потребительских долгов.
- Сокрытие покупок от близких.
- Использование шопинга как основного способа справиться с плохим настроением.
Этот порочный круг истощает сбережения, ведет к долгам по кредитным картам и финансовой нестабильности. Кратковременный всплеск радости от покупки сменяется стыдом, который, в свою очередь, провоцирует новые траты. Ситуацию усугубляют серьезные жизненные события: потеря работы, проблемы со здоровьем или непредвиденные расходы, которые еще больше истощают финансовые ресурсы.
Психология долговой зависимости: что заставляет брать в долг снова и снова?
Долговая зависимость схожа с другими видами аддиктивного поведения. Ею движут импульсивность и стремление к немедленному вознаграждению, что заставляет принимать решения, вредные в долгосрочной перспективе.
Нейробиологические исследования выявили области мозга, влияющие на наши финансовые решения:
- Прилежащее ядро: Эта область связана с ожиданием вознаграждения и ассоциируется с рискованным финансовым поведением. Повышенная активность в прилежащем ядре коррелирует с большей вероятностью выбора рискованных финансовых вариантов.
- Передняя островковая доля: Отвечая за обработку негативных эмоций, передняя островковая доля активизируется, когда человек рассматривает возможные потери. Ее активация связана с выбором, направленным на избегание риска, поскольку она может сигнализировать о дискомфорте или тревоге по поводу возможных негативных последствий.
Понимание этой внутренней борьбы между жаждой сиюминутной выгоды и страхом потерь объясняет, почему некоторые люди продолжают брать в долг, даже когда это противоречит их интересам. Последствия такой зависимости разрушительны: хронический стресс, конфликты в отношениях из-за финансовой нечестности и ухудшение финансового здоровья вплоть до банкротства.
Хронические долги приводят к ухудшению психологического состояния: постоянная тревога, депрессии и снижение когнитивных функций.. Взаимосвязь между долгами и ментальными расстройствами (депрессией, тревожностью, аддиктивными моделями поведения) — однозначно подтверждённый научными данными факт.
Как долги влияют на отношения и социальный статус
Социальное давление играет огромную роль в накоплении долгов. Желание поддерживать определенный образ жизни, не отставать от окружения или производить впечатление успешного человека часто толкает на чрезмерные траты. Культурные нормы также влияют на наше отношение к долгам: ипотека и кредиты на образование считаются приемлемыми, а долги по кредитным картам осуждаются.
Финансовый стресс — одна из главных причин семейных конфликтов и разводов. Долги, особенно студенческие кредиты у молодого поколения, заставляют откладывать важные жизненные этапы, такие как вступление в брак или покупка собственного жилья.
Роль личностных черт в управлении финансами
Определенные черты характера напрямую влияют на то, как мы обращаемся с деньгами:
- Импульсивность: Такие люди безрассудно берут в долг, фокусируясь на сиюминутном удовольствии.
- Добросовестность: Эта черта связана с ответственным поведением — ведением бюджета и своевременным погашением долгов.
- Нейротизм: Люди с высоким уровнем нейротизма используют траты для борьбы с тревогой, лишь увеличивая свой долг.
- Экстраверсия и открытость опыту: Экстраверты могут влезать в долги для поддержания социального имиджа, а открытые новому люди — для получения ярких впечатлений.
Понимание своих особенностей помогает разработать подходящую стратегию. Например, целеустремленным людям помогут четкие цели по погашению долга, а импульсивным — автоматизация сбережений и строгий бюджет.
«Когда вы начинаете бороться с шопинг-зависимостью, устройте себе „цифровой детокс“ от социальных сетей, чтобы избежать постоянного давления к покупкам. Вернитесь к истокам: читайте бумажные книги, гуляйте и сосредоточьтесь на простой жизни». — Timi Joy Jorgensen, PhD
Путь к исцелению: стратегии и инструменты
Решение проблемы долгов требует не только финансовых мер, но и изменения мышления. Вот комплексный подход к восстановлению финансового здоровья.
1. Выявление эмоциональных триггеров
Первый шаг — научиться распознавать, что именно заставляет вас тратить деньги. Стресс, скука, низкая самооценка — все это может быть спусковым крючком.
- Практикуйте осознанность: Учитесь замечать эмоциональные состояния, которые предшествуют желанию потратить деньги.
- Ведите дневник: Записывайте свои расходы и настроение, чтобы выявить закономерности.
2. Повышение финансовой грамотности
Понимание того, как работают процентные ставки, стратегии погашения и финансовое планирование, снижает тревожность и дает чувство контроля. Образование в этой сфере позволяет принимать взвешенные и обоснованные решения.
3. Составление плана расходов
План расходов — это не просто строгий бюджет. Это инструмент, который помогает найти баланс между финансовой дисциплиной и личными потребностями, избегая чувства лишений. Он помогает:
- Расставлять приоритеты: Определять, куда идут деньги (основные нужды, сбережения, погашение долга).
- Отслеживать траты: Ежедневно записывайте все расходы, чтобы сохранять осознанность.
- Ставить достижимые цели: Например, погасить одну кредитную карту или накопить на «подушку безопасности».
4. Поиск поддержки
Борьба с долгами и зависимостью в одиночку крайне сложна. Поддержка играет ключевую роль в восстановлении.
- Группы поддержки: Программы, такие как «Анонимные Должники» (DA) и «Анонимные Траты», следуют 12-шаговой модели, аналогичной «Анонимным Алкоголикам». Они предлагают безопасную и не осуждающую среду, где можно поделиться опытом, найти поддержку и сохранить мотивацию. Участники этих программ учатся воздерживаться от новых необеспеченных долгов и ведут подробный учет финансов.
- Профессиональная помощь: Когнитивно-поведенческая терапия (КПТ) эффективна для проработки эмоциональных причин компульсивных трат. Финансовые консультанты могут предложить практические стратегии для выхода из долговой ямы и планирования будущего.
- Помощь в погашении долгов: Если вы чувствуете, что попали в долговую ловушку, профессиональная помощь в реструктуризации или списании долгов может помочь вам выбраться из нее быстрее, чем вы смогли бы сделать это самостоятельно.
- Медикаментозное лечение: В случаях, когда зависимость от трат сопровождается тревогой или депрессией, могут быть назначены антидепрессанты для лечения основного заболевания.
Переосмысление долга и движение вперед
Стыд и чувство вины, связанные с долгами, часто мешают людям обращаться за помощью. Важно переосмыслить долг — воспринимать его не как личную неудачу, а как вызов, который можно преодолеть. Подобно тому, как обращение к психотерапевту стало нормой для заботы о психическом здоровье, финансовое консультирование должно стать естественной частью заботы о своем благополучии.
Восстановление от долговой зависимости — это путь, требующий самоанализа, практических инструментов и поддержки. Конечная цель — не просто избавиться от долгов, а создать здоровые и сбалансированные отношения с деньгами, которые обеспечат безопасность, стабильность и личное удовлетворение. С правильным подходом и четким планом каждый может достичь долгосрочного финансового здоровья.